



جدیدترین دادههای مؤسسه تحقیقاتی ترندفورس نشان میدهد بازار جهانی گوشیهای هوشمند همچنان با رکود دستوپنجه نرم میکند و نشانهای از بازگشت سریع به رشد دیده نمیشود.
جدیدترین دادههای مؤسسه تحقیقاتی ترندفورس نشان میدهد بازار جهانی گوشیهای هوشمند همچنان با رکود دستوپنجه نرم میکند و نشانهای از بازگشت سریع به رشد دیده نمیشود.
طبق این گزارش، مجموع تولید جهانی گوشی هوشمند در سهماهه نخست سال ۲۰۲۶ به ۲۸۴ میلیون دستگاه رسیده است؛ رقمی که در مقایسه با مدت مشابه سال گذشته ۱٫۷ درصد کاهش را نشان میدهد. این افت هرچند محدود بهنظر میرسد، اما در مقیاس بازار جهانی موبایل، بیانگر تداوم فشارهای ساختاری بر صنعت است.
اثر قیمت رم و پایان ذخایر ارزانقیمت
در ماههای اخیر افزایش قیمت حافظه رم تأثیر مستقیمی بر هزینه تولید گوشیها داشته است. با این حال، اثر این افزایش قیمت در سهماهه نخست چندان شدید نبود؛ زیرا بسیاری از تولیدکنندگان پیشتر موجودی قابلتوجهی از تراشههای حافظه با قیمت پایین در اختیار داشتند.
اکنون اما این ذخایر رو به پایان است و شرکتها بهتدریج ناچار به خرید قطعات با قیمتهای بالاتر خواهند شد؛ موضوعی که میتواند در ادامه سال فشار بیشتری بر حاشیه سود وارد کند.
پیشبینی نگرانکننده برای کل سال ۲۰۲۶
تحلیلگران ترندفورس تصویر امیدوارکنندهای برای ادامه سال ترسیم نمیکنند. برآوردها نشان میدهد مجموع تولید گوشیهای هوشمند در سال ۲۰۲۶ به حدود ۱٫۰۵۱ میلیارد دستگاه خواهد رسید؛ عددی که نسبت به سال گذشته ۱۶٫۲ درصد کاهش را نشان میدهد.
این مؤسسه هشدار داده است در صورتی که روند صعودی قیمت رم ادامه پیدا کند و برندها ناچار شوند بهطور مکرر قیمت محصولات خود را افزایش دهند، میزان افت تولید میتواند حتی فراتر از این پیشبینی باشد.
تأثیر نابرابر بر تولیدکنندگان
ترندفورس معتقد است همه شرکتها به یک اندازه تحت تأثیر شرایط فعلی قرار نخواهند گرفت. برندهایی که تمرکز بیشتری بر گوشیهای پریمیوم با حاشیه سود بالا دارند، توان بیشتری برای جذب هزینههای اضافی خواهند داشت. در مقابل، شرکتهایی که عمدتاً در بخش اقتصادی و میانرده فعالیت میکنند، بهدلیل حاشیه سود پایینتر، آسیبپذیری بیشتری خواهند داشت.
این موضوع بهویژه برای برخی برندهای چینی که سهم عمدهای از فروش آنها در ردههای قیمتی پایینتر است، میتواند چالشبرانگیز باشد.
عملکرد شرکتهای بزرگ در سهماهه نخست
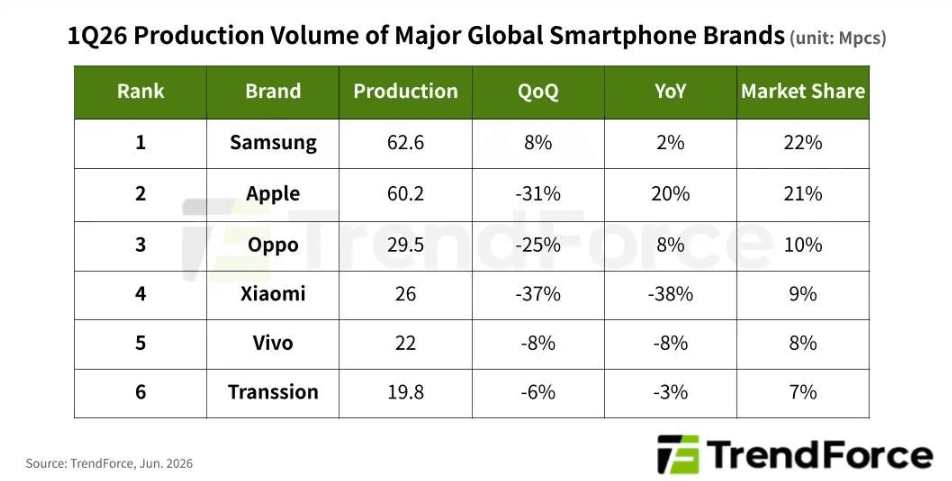
در سهماهه نخست ۲۰۲۶، سامسونگ با تولید ۶۲٫۶ میلیون دستگاه در صدر جدول تولیدکنندگان قرار گرفت. این میزان نسبت به مدت مشابه سال ۲۰۲۵ حدود ۲٫۳ درصد رشد داشته است؛ رشدی که عمدتاً به افزایش تولید همزمان با عرضه سری گلکسی S26 نسبت داده میشود.
با وجود این، ترندفورس هشدار میدهد حاشیه سود پایین در مدلهای اقتصادی میتواند در ادامه سال برای سامسونگ مشکلساز شود، هرچند توان مالی گسترده این شرکت تا حد زیادی ریسکها را مدیریتپذیر میکند.
اپل با تولید ۶۰٫۲ میلیون آیفون جایگاه دوم را به خود اختصاص داد. تولید آیفونهای این شرکت نسبت به سال گذشته ۱۹٫۷ درصد افزایش یافته که به استقبال گسترده از مدل آیفون 17e نسبت داده میشود. تحلیلگران معتقدند حاشیه سود بالای محصولات اپل میتواند به این شرکت کمک کند در شرایط رکودی، سهم بازار بیشتری بهدست آورد.
در جایگاههای بعدی، اوپو با تولید ۲۹٫۵ میلیون دستگاه، شیائومی با ۲۶ میلیون دستگاه و ویوو با ۲۲ میلیون دستگاه قرار گرفتند. شرکت ترنشن نیز با تولید ۱۹٫۸ میلیون گوشی، اندکی پایینتر از پنج برند نخست ایستاد.
چالشهای پیشروی برندهای در حال رشد
برندهای چینی و منطقهای طی سالهای گذشته رشد قابلتوجهی را تجربه کردهاند، اما تداوم مشکلات زنجیره تأمین و افزایش هزینه قطعات میتواند سودآوری آنها را تحت فشار قرار دهد. در چنین شرایطی، ادامه روند صعودی این شرکتها به توانایی آنها در مدیریت هزینهها و تنظیم استراتژی قیمتی وابسته خواهد بود.
در مجموع، گزارش ترندفورس نشان میدهد بازار جهانی موبایل در سال ۲۰۲۶ با چالشهای جدی روبهرو است. افزایش هزینه قطعات، کاهش تقاضا و فشار بر حاشیه سود، چشمانداز کوتاهمدت این صنعت را تیره کرده و احتمالاً رقابت میان بازیگران اصلی را وارد مرحلهای حساستر خواهد کرد.
به این مقاله امتیاز دهید
امتیاز : ۵
تعداد رای : ۲



